Avte zavarujemo, hiše prepuščamo sreči
Dom je za večino ljudi največje življenjsko premoženje, a potresno zavarovanje ostaja prej izjema kot pravilo.
Naj tokratni prispevek začnemo po ovinkih z resničnim dogodkom, ki mu je bil priča eden izmed takrat še nadobudnih, neizkušenih zavarovalnih zastopnikov ene izmed večjih slovenskih zavarovalnic. Dogajalni čas sega približno na prelom tisočletja. Nadobuden in skromen, da ne rečemo reven študent je bil takrat tudi pisec teh vrstic, ki je omenjenega zastopnika poiskal po priporočilu zato, ker je bilo treba zavarovati avto – po današnjih merilih bolje rečeno avtomobilček s 55 kilovatnim mlinčkom pod motornim pokrovom.
Študent ni imel denarja za plačilo premije za plačilo v enkratnem znesku, zastopnik pa ni kompliciral s ponudbo plačila premije na deset obrokov, beseda je dala besedo in polica je bila podpisana, zastopnik pa je nadaljeval: »Ti, a veš kakšno stranko sem imel danes dopoldan? Model je kupil novega Porscheja. Novega. Pravi, ajde, naredi mi polico.« Medklic za mlajše ali nepoučene, v pojasnilo zgodovinskega konteksta: govorimo o časih, ko še ni bilo online sklepanja polic, ko je zastopnik vnašal podatke v ogromen računalnik, ki ga je s kovčkom in tiskalnikom pritovoril k zavarovalcu. In pa, tapravi nov »Porš« je takrat stal nekaj takega kot stanovanjska hiša v prestolnici.
»No in, si mu naredil polico?« je vprašal sogovornik. »Ja sem mu, zaradi vrednosti avta sem sicer moral dobiti blagoslov od nadrejenih, potem je šlo gladko… dokler nisva prišla do kaska. Ga vprašam, OK, obvezno imava, AO plus tudi, asistenca je in prideva do postavk kaska; gospod, kakšno obliko kaska želite, odbitna franšiza in to. Me je samo ustavil in odrezavo rekel: kaska ne rabim. Nisem se dal, seveda rabite kasko, avto je nov, vrednost je astronomska, kaj pa boste, če ga razbijete ali vam ga ukradejo?! Je rekel, hladen kot špricer: potem bom pa novega kupil. Jaz pa šokiran samo z obveznim v žepu nazaj v pisarno.«
Dom Slovencem predstavlja varnost, a zavarovali ga ne bi
Domnevamo lahko, da je bil zavarovalec Porša iz zgodbe nekdo, ki v avto ni vložil ravno več desetletnih družinskih prihrankov, ampak nekdo, ki ga je kupil bolj na način, kot kupimo superge, in zaradi nakupa ni bankrotiral.
Zavarovalničarji vedo povedati, da Slovenci kar radi razvežemo mošnjiček pri avtomobilskih zavarovanjih, pri zavarovanju domov pa nam gre denar težje iz rok – to je pravzaprav paradoks: Slovenci smo v vrhu razvitih držav glede na razmerje med najemniki in lastniki nepremičnin in smo na svoje nepremičnine, vsaj če sodimo po literaturi, zgodovini in količini sodnih spisov, ki jih sproduciramo na temo »motenje posesti, mejni spori, lastninska pravica in podobno«, zelo ponosni. Če je ljudi, ki takole mimogrede lahko kupijo dva, tri, pet Poršev, kar nekaj, kako pa glede nepremičnin?
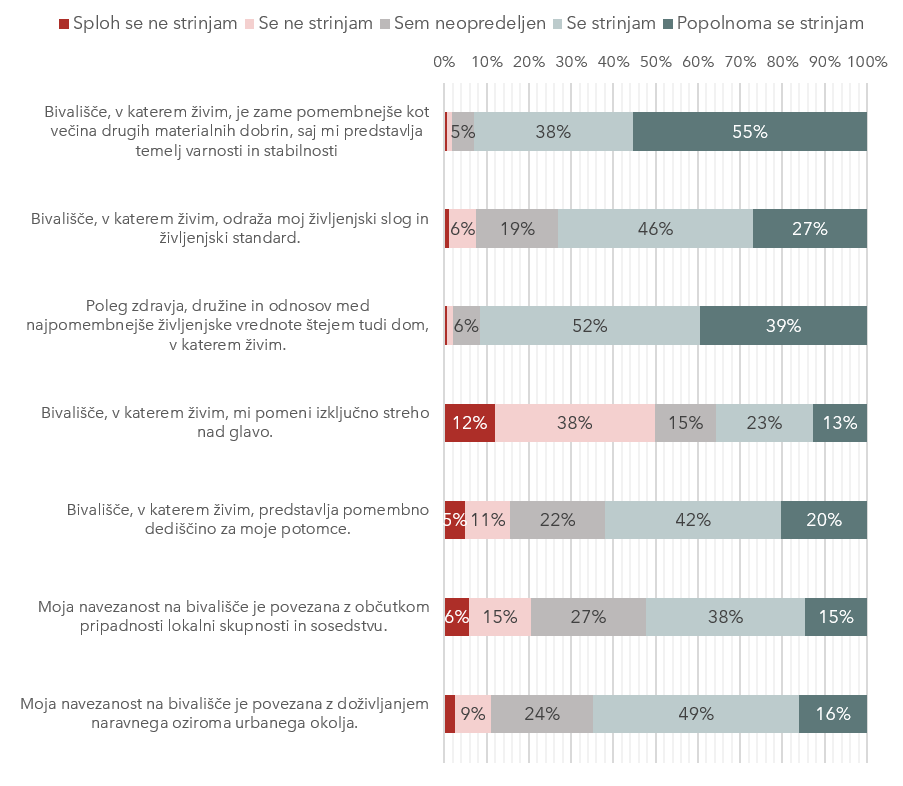
Odnos Slovencev do doma je AZN preverila z anketo, ki je zajela 1.057 oseb. Iz rezultatov ankete izhaja, da je dom za večino anketiranih predvsem sidro varnosti in stabilnosti, saj se kar 55 % anketirancev s tem popolnoma strinja, dodatnih 38 % pa se strinja. Skoraj enako močno izstopa tudi vrednostni vidik. Dom se uvršča med najpomembnejše življenjske vrednote (52 % se strinjam in 39 % popolnoma se strinjam). Največji kontrast pa prinese trditev, da je dom le streha nad glavo. Temu polovica anketiranih nasprotuje, kar jasno kaže, da dom zanje pomeni precej več kot zgolj funkcijo bivanja.
V ozadju sta še dva opazna poudarka. Dom je pogosto razumljen kot dediščina za potomce (62 % se s tem strinja), medtem ko je povezava z lokalno skupnostjo in z doživljanjem okolja prisotna, a manj izpostavljena, kar kaže na bolj raznolike izkušnje in navezanosti.
Slika: Odnos do doma
Vas je zavarovalni zastopnik kdaj vprašal, kaj pa hiša? Kako jo imate zavarovano? Zastopnikovo vprašanje »Kaj pa boste, če ga razbijete ali vam ga ukradejo« lahko preslikamo na nepremičninsko področje: »Kaj pa boste, če vam potres poruši hišo?« Taborniki, skavti, brezdomci, da ne nadaljujemo v še večji cinizem. Realno se lahko vprašamo, kaj če se zgodi »worst case scenario«, koliko nas lahko od danes na jutri pač kupi novo stanovanjsko nepremičnino?
Odgovor je menda jasen. Zato je toliko bolj presenetljivo, da ne rečemo nerazumljivo, da je brez potresnega zavarovanja približno 80 odstotkov stanovanjskih nepremičnin v Sloveniji. Kaj o tem pravijo zavarovalničarji dveh največjih slovenskih zavarovalnic? Gregor Miklič, direktor področja razvoja premoženjskih zavarovanj v Zavarovalnici Sava, opozarja, da nizka stopnja zavarovanosti izhaja iz prepleta napačnih predstav. Pojasnjuje, da del ljudi verjame, da hud potres ne more prizadeti prav njih, drugi zmotno menijo, da je potres že vključen v osnovno zavarovanje, tretji pa računajo, da bo po morebitni katastrofi vsaj del bremena prevzela država. Dodaja, da posledice potresa ne pomenijo zgolj porušenih stavb. Tudi delne konstrukcijske poškodbe in požari, ki pogosto sledijo potresu, so lahko enako uničujoči in pogosto ostanejo brez ustreznega zavarovalnega kritja.
Peter Filip Jakopič iz Zavarovalnice Triglav pravi, da po njihovih izračunih v Sloveniji vsaka četrta, peta zgradba ni zavarovana za nobeno nevarnost. Od zgradb, za katere so lastniki sklenili vsaj neko obliko zavarovanja, pa jih je okoli tretjina tudi protipotresno zavarovanih. To sicer velja predvsem za stanovanjske objekte. Pri poslovno-industrijskem stavbnem fondu je zavarovanost zgradb še nižja, znaša okoli 20 odstotkov. Opozarja na razmere pri večstanovanjskih zgradbah, predvsem stanovanjskih blokih, ki so skrb vzbujajoče. Stopnja zavarovanosti pri stanovanjskih blokih je precej nizka. Le petina blokov v Sloveniji je po njihovih izračunih potresno zavarovanih.
To je velik problem, ker če imate stanovanje v bloku, ki ni potresno zavarovan, vaše stanovanje pa je, boste imeli v primeru potresa velike težave. Zavarovalnica vam namreč povrne gradbeno vrednost vašega stanovanja, kar pa ne bo zadoščalo za rešitev vašega stanovanjskega problema. Razen če ni celoten blok potresno zavarovan, oziroma če nimajo vsi lastniki stanovanj sklenjenega potresnega zavarovanja. Samo tako bi zavarovalnica plačala dobesedno za nov blok.
Definicije potresa po seizmološko
Preden se lotimo problema, ki ga izpostavlja zavarovalniški strokovnjak, si poglejmo, kakšne so sploh definicije potresa, dogodka, za katerega vsi želimo, da ga nikoli ne bi bilo.
Takole pravi SSKJ:
potrès -ésa m (ȅ ẹ́): premikanje, valovanje zlasti zgornjega dela zemeljske skorje: potres je porušil velik del mesta; stavba je varna pred potresom; katastrofalen potres; rušilni potresi; ukrepi za pomoč prizadetim po potresu / potres pete jakostne stopnje; pren., ekspr. doba političnih potresov.
Tako pa stroka:
Bolj natančni so seveda predstavniki stroke – seizmologi: potres je nenadno sproščanje elastične energije v Zemljini notranjosti, najpogosteje ob prelomu v Zemljini skorji, pri čemer nastanejo seizmični valovi, ki se širijo skozi Zemljo in povzročajo nihanje tal. Takšna definicija se pojavlja v predavanjih in skriptih s področja geofizike (npr. na Naravoslovnotehniški fakulteti in Fakulteti za matematiko in fiziko).
Bolj obsežno mehanizem potresa razlaga slovenski seizmolog Vlado Ribarič v svoji knjigi Zemlja se je stresla: »Tektonske sile imenujemo pogosto tudi gorotvorne sile, čeprav je območje njihovega delovanja širše. Če pride v napetih ali kako drugače obremenjenih delih Zemljine skorje do takih napetosti, ki gredo čez trdnostno mejo kamnin, se dogodi, da se z lomom materiala v Zemljini skorji napetosti sprostijo in da pride do novega ravnotežnega stanja … Običajno gre za tresljaje, ki nastanejo ob prelomu, ki že obstaja; ob navpično ali poševno ležečih plasteh v globini pa pride zaradi velikega trenja pri gibanju do sprostitve energije elastičnih napetosti. Ta energija se porabi za delo (rušenje) v coni preloma v Zemljini skorji ali pod njo, za proizvajanje toplote in elastičnih nihajev – potresnih valov.«
Definicije potresa po zavarovalniško
Zavarovalničarji pa ne bi bili zavarovalničarji, če ne bi strokovne seizmološke definicije nadgradili še tako, da so vanjo vpletli potencialne dolžnosti za oškodovance oziroma zavarovance. Poglejmo si definicije iz splošnih pogojev dveh večjih slovenskih zavarovalnic.
Ni vsak potres tudi potres za zavarovalnico. Prva zavarovalnica definira tako: Potres je naravno tresenje tal, ki ga povzročijo geofizikalni procesi v notranjosti zemlje. Zavarovanje krije uničenje ali poškodbo zavarovanih stvari, ki nastane neposredno zaradi potresa, ali požara in drugih osnovnih in dodatnih nevarnosti požarnega zavarovanja, če je škoda posledica potresa. In sedaj pride na vrsto zavarovanec: Šteje se, da je nastal potres, če zavarovanec dokaže, da: 1) je naravno tresenje tal v bližini zavarovalnega kraja povzročilo škodo na stavbah, ki so bile pred potresom v dobrem stanju, ali na drugih, podobno odpornih, objektih; ali 2) je glede na dobro stanje zavarovanih objektov pred potresom škoda lahko nastala izključno kot posledica potresa.
Druga pa na las podobno, takole: Potres je naravno tresenje tal, ki ga povzročijo geofizikalni procesi v notranjosti zemlje. Šteje se, da je prišlo do potresa, če zavarovanec dokaže, da: 1) je naravno tresenje tal v bližini zavarovalnega kraja povzročilo škodo na gradbenih objektih, ki so bili pred potresom v dobrem stanju, ali na drugih stvareh, ki so podobno odporne kot gradbeni objekti; 2) je glede na dobro stanje zavarovanih gradbenih objektov pred potresom škoda nastala izključno zaradi potresa. Zavarovanje krije uničenje ali poškodovanje zavarovanih stvari, ki nastane neposredno zaradi potresa ali v vzročni zvezi z njim zaradi delovanja zavarovanih nevarnosti, ki so sicer v obsegu kritja po ustreznem osnovnem zavarovanju.
Ne kličimo hudiča!
Pod črto, za zavarovalnico bo potres takrat, ko se bo zgodilo to, kar pravijo seizmologi, da je potres, poleg tega pa bo zavarovanec moral dokazati škodo na gradbenih objektih v bližini, ta škoda pa mora biti izključno posledica potresa, nastati mora neposredno zaradi njega. Če definicijo obrnemo, za zavarovalnico ne bo potresa takrat, ko se bo porušila vaša, recimo preveč dotrajana hiša, sosednji objekti pa bodo ostali nedotaknjeni; tudi ne, če se bodo tla zatresla (pre)daleč od zavarovalnega kraja in ne, če se je objekt poškodoval zaradi drugega vzroka in ne zaradi potresa.
Vraževerni bi rekli, »ne kliči hudiča!« mi pa si, upajmo da zgolj teoretično, vseeno lahko zamislimo, kakšna neslana odškodninsko-pravna mineštra bi nastala nesrečnemu oškodovancu takrat, ko bi recimo podivjana Soča prestopila bregove in spodjedla temelje na bregu postavljene hiše, hkrati bi »geofizikalni proces v notranjosti zemlje« površino krepko stresel, ker bi bila ravno nevihta, bi direktni udar strele v ostrešje povzročil še požar, indirektni udar strele pa s prenapetostjo v električnem omrežju uničil še opremo v oškodovančevih poslovnih prostorih in oškodovančev računalnik, na katerem ima med drugim shranjene zavarovalne police … Takšen sodni dan bi oškodovanca verjetno vsaj za nekaj časa spremenil v neprostovoljnega tabornika v prelepi soški dolini, cenilcem in pravnikom pa omogočil povečan obseg dela in kakšno naduro na terenu.
Pojasnilo: del vsebine v besedilu povzema navedbe na dogodku Slovenskega zavarovalnega združenja o potresni nevarnosti v Sloveniji, ki je pred 131. obletnico ljubljanskega potresa potekal v Triglav Labu.
Vabljeni k branju našega naslednjega prispevka, v katerem se bomo vrnili v leto 1895, v čas, ki je v kolektivni zavesti Slovencev zapisan kot leto prvega od treh katastrofalnih potresov, ki so za vedno preoblikovali naš prostor. Prispevek bo objavljen v prihodnjih dneh.
Avte zavarujemo, hiše prepuščamo sreči (PDF, 281.73 KB)
- Odjavi me iz obvestil o dogodkih / Unsubscribe from event notifications
- Prijavi me na obvestila / Subscribe to event notifications
- Prijava fizične prisotnosti
- Insurance conference “HOW LOW CAN WE GO?”
- Izjava o dostopnosti
- POMEMBNE INFORMACIJE ZA PRIJAVITELJE
- Poplave 2023
- Domov
- Potrošniki
- Zavarovalnice in pokojninske družbe
- Povezave do organov in postopki oddaje pritožbe
- Zastopniki in posredniki
- Zakonodaja in smernice
- O Agenciji
- Piškotki